
Le secteur bancaire algérien a enregistré une progression notable de son activité en 2025, marquée notamment par une accélération des crédits, une hausse du produit net bancaire (PNB) et une progression du résultat net, selon l’édition 2026 de l’Algeria Banking Index (ABIX).
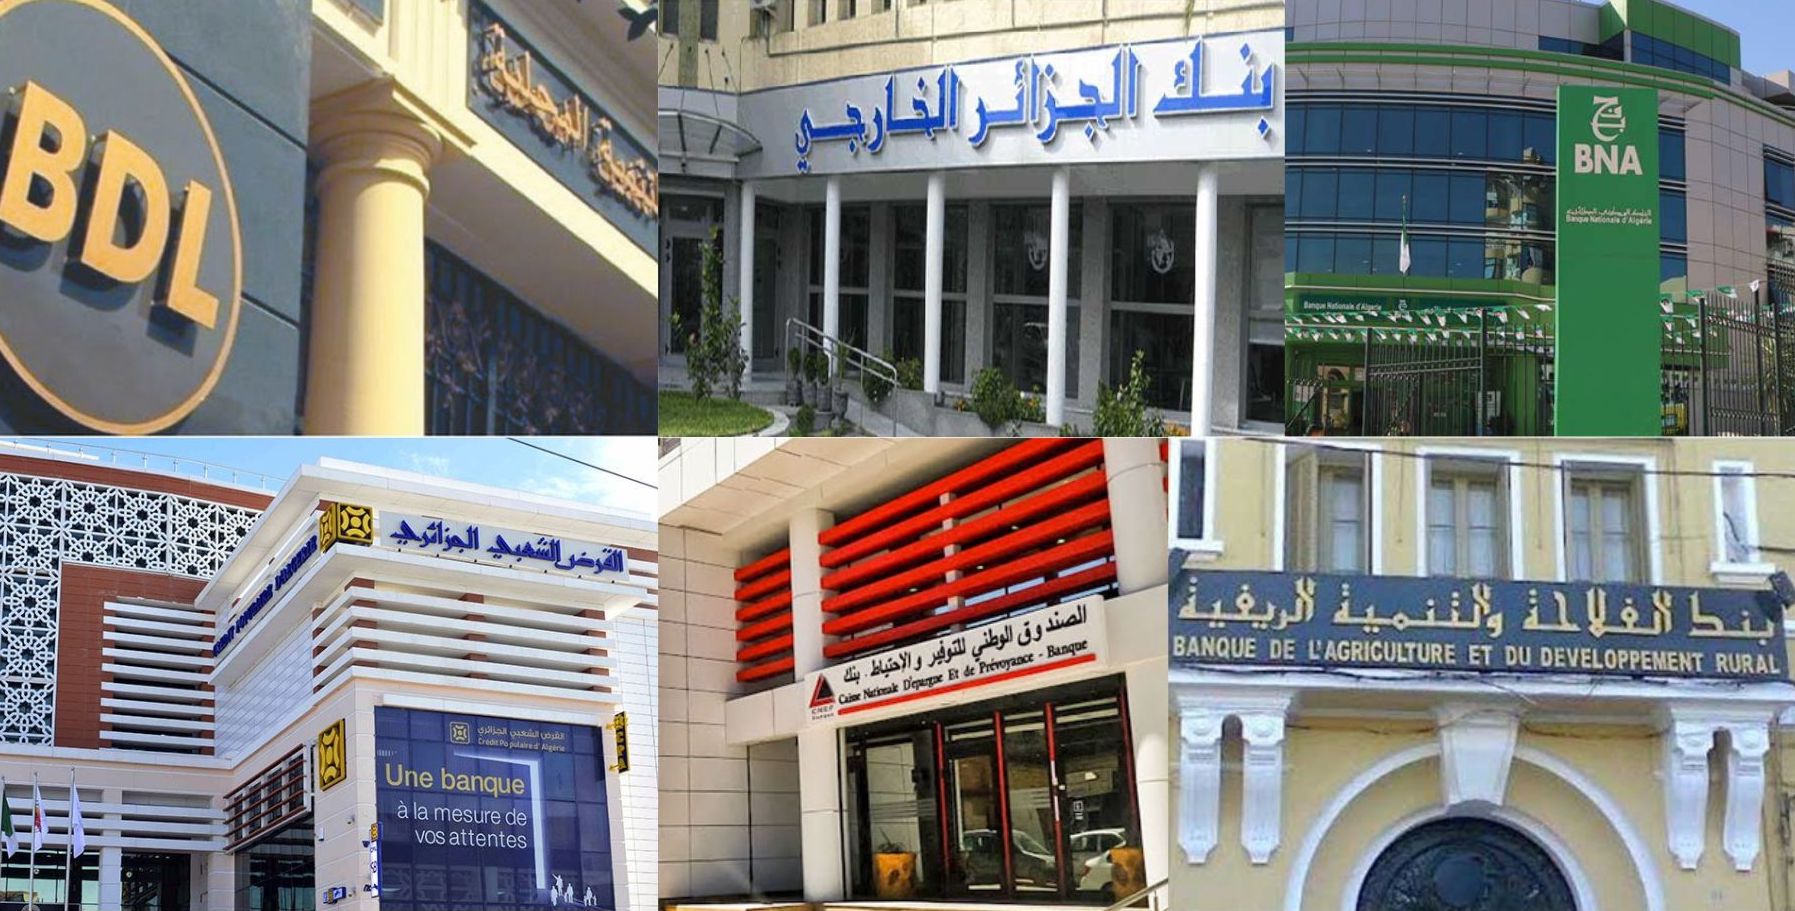
D’après cette étude, le total du bilan des banques algériennes s’est établi à 25 667 milliards de dinars (Mds DZD) à fin 2025, tandis que les crédits ont progressé de 15,79 %, affichant une croissance supérieure à celle des dépôts. Cette évolution s’est accompagnée d’un renforcement de l’intermédiation bancaire, avec un ratio crédits/dépôts remontant à 63,46 %, traduisant une progression du financement accordé à l’économie.
L’étude relève également une dynamique soutenue de la performance opérationnelle des banques algériennes. Le produit net bancaire a augmenté de 14,94 %, tandis que le coefficient d’exploitation s’est amélioré pour atteindre 28,30 %. Quant au résultat net du secteur, il a, pour sa part, atteint 297 Mds DZD, enregistrant une hausse de 15,27 % sur une année. Cette progression intervient toutefois dans un contexte où la rentabilité des fonds propres, mesurée par le ROE, a reculé, passant de 13,29 % à 11,86 %. Par ailleurs, l’augmentation des crédits a été nettement supérieure à celle des placements en bons du Trésor. Ces derniers n’ont progressé que de 2,68 %, contre 15,79 % pour les crédits, selon les données de l’ABIX.
Malgré cette évolution favorable de plusieurs indicateurs, l’étude relève une progression des dotations nettes aux provisions de 38,51 %. L’ABIX souligne toutefois que cette évolution ne permet pas, à elle seule, de conclure à une détérioration de la qualité des actifs, invitant ainsi à replacer cet indicateur dans une analyse plus globale de la situation du secteur bancaire.
Une forte présence des banques publiques
Sur un autre registre, l’étude a relevé que la structure du marché bancaire algérien demeure largement dominée par les établissements publics. À fin 2025, les sept banques publiques représentaient environ 86,3 % du total du bilan, 84,3 % des dépôts et 83,5 % des crédits. Les quatorze banques privées représentaient, de leur côté, 13,7 % du bilan, 15,7 % des dépôts et 16,5 % des crédits.
En matière de total bilan, la BNA occupait la première position en 2025 avec 23,68 % de part de marché, suivie de la BEA avec 20,06 % et du CPA avec 12,53 %. Pour les dépôts, la BEA représentait 22,94 % du marché, devant la BNA avec 19,50 %. Sur le marché des crédits, la BEA atteignait 21,06 %, devant la BNA avec 20,01 % et la BADR avec 14,31 %. S’agissant du produit net bancaire, la BNA représentait 18,26 %, devant la BEA à 16,14 % et le CPA à 12,26 %.
L’ABIX relève également des évolutions dans les parts de marché entre 2024 et 2025. Sur le périmètre constant, la BADR a gagné environ 1,34 point de part de marché en total bilan, tandis que la BDL en a gagné près de 0,97 point.
Une concentration du marché en léger recul
Le marché bancaire algérien demeure concentré, mais les principaux indicateurs font apparaître une légère ouverture entre 2022 et 2025. En 2025, la première banque représentait 23,68 % du total bilan, tandis que les trois premières concentraient 56,27 % des actifs et les cinq premières 75,49 %. L’indice de concentration HHI s’établissait à environ 1.399, correspondant, selon la grille de lecture retenue par l’ABIX, à une concentration modérée.
Entre 2022 et 2025, le CR3 est ainsi passé d’environ 62,36 % à 56,27 %, tandis que le CR5 a reculé de 81,14 % à 75,49 %. Le HHI est, pour sa part, passé d’environ 1.589 à 1.399.
L’évolution du secteur bancaire reste étroitement liée à la situation macroéconomique du pays. Dans sa contribution à l’étude, l’expert en stratégies macroéconomiques Abdelrahmi Bessaha relève notamment le paradoxe d’une économie disposant d’une épargne importante, dont une partie demeure insuffisamment orientée vers l’investissement productif. Son analyse met également en évidence l’influence des déficits budgétaires, de la dépendance aux hydrocarbures, de l’informalité et des contraintes liées au climat économique sur la capacité des banques à assurer pleinement leur fonction d’intermédiation.
Par Z R

lesenjeuxeco
La rédaction des Enjeux Eco couvre l’actualité économique nationale et internationale.
Tous ses articles →