
Par Rachid SEKAK (*)
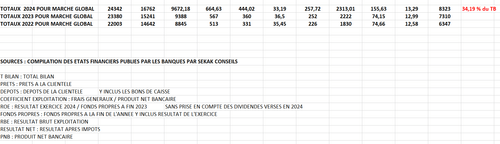
Le total de bilan de la place bancaire algérienne évalué à 25.667 milliards de DZD, est en hausse de 5.44 % par rapport à 2024.
Notre place bancaire reste néanmoins de taille modeste. Son bilan consolidé représente environ 190 milliards de US$ . Celui-ci représente un peu moins de 67.50 % du PIB du pays exprimé en DZD.
Une donnée qui démontre la faiblesse de l’intermédiation bancaire en Algérie et incite à la réflexion pour en déterminer les causes et ce dans le contexte bien particulier d’une finance directe embryonnaire et ou l’intermédiation bancaire couvre la quasi-totalité du financement de l’économie.
Cette réflexion nous permettra, sans aucun doute, à mieux comprendre l’incapacité passée du pays à générer une croissance à deux chiffres malgré des ressources abondantes notamment en devises.
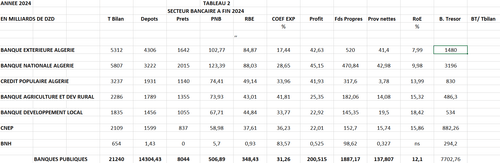
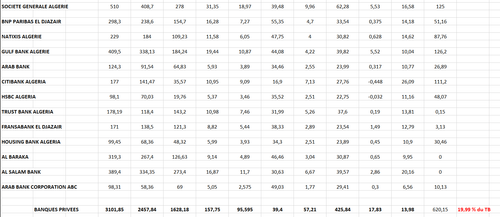
Les sept banques publiques continuent de largement dominer le marché avec un total de bilan de 22.140 milliards de DZD soit 86.25 % de la place. Le bilan consolidé des 14 banques privées-étrangères est de 3.527 milliard.
A noter néanmoins qu’en 2025 la hausse des bilans des banques privées a été plus rapide que celle des banques publiques (13.70 % versus 4.23 %)
Facteurs sous-jacents à la hausse des bilans
Trois facteurs essentiels expliquent la hausse des bilans :
- La hausse des dépôts clientèle de 5.28 % à 17.647 milliards
- La hausse des prêts à la clientèle de 15.78 % à 11.199 milliards
- Le maintien de portefeuille de Bons du Trésor importants
La part des banques publiques dans le total des dépôts de la clientèle est de 84.3 %
Celle des banques privées est de 15.7 %
La part des banques publiques dans le total des crédits à la clientèle est de 83.45 %
Celle des banques privées se situe à 16.55 %
A noter le gap entre le montant des prêts à la clientèle et les dépôts de la clientèle de plus de 6.400 milliards symptomatique de la liquidité du marché et d’une réserve importante de fonds prêtables. L’interconnexion entre secteur bancaire et finances publiques reste de la première importance.
A ce titre, il faut relever que le portefeuille de Bons de Trésor détenue par les banques de la place est 8546 Milliards de DZD. Ce qui représente en moyenne 33.30 % du total des bilans.
Cette proportion est en forte hausse depuis plusieurs années. Elle était de 28.84 % en 2022. Pour mémoire l’exposition aux titres publics du secteur bancaire n’était que 1.301 milliards en 2020 soit 9.49 % du total de bilan de la place. Cette évolution exponentielle est à relier à l’évolution de nos finances publiques.
Les banques publiques détiennent 7.818,6milliards de DZD en titres publiques soit 35.31 % du total de bilan
Le portefeuille de titres publics détenus par les banques privées est de 727.3 milliards de DZD soit 20.61 %
La détention de titres publics relève de stratégies différentes pour les banques publiques et les banques privées
Pour les banques publiques, elle est largement subie, et découle très majoritairement du rachat par le Trésor de créances improductives sur le secteur public. Ces rachats sont le plus souvent réglés en titres plutôt qu’en cash.
Pour les banques privées, elle est volontaire, et représente à présent une source importante de revenus. L’activité de trading de titres en forte hausse démontre une évolution très significative des business models qui sont déployés.

Les conséquences de la hausse des bilans
La hausse des bilans se traduit par deux conséquences majeurs :
- La hausse du Produit net bancaire (PNB)
- La hausse des profits
La hausse globale du PNB de la place est de 14.88% à 764 milliards
La part des banques publiques dans le PNB de la place est de 76.50 %
Celle des banques privées est de 23.50 %
La hausse des profits consolidés est de 15.11 % à 297 milliards
La part des banques publiques est de 78 % et celle des banques privées de 22 %
Cela se traduit par un RoE moyen de 11.86 % en 2025 d’après notre benchmark : 11.09 % pour les banques publiques et 15.33 % pour les banques privées.
Les deux mouvements contradictoires sous-jacents à la hausse de la rentabilité de la place
On a pu observer deux mouvements contradictoires :
- Une amélioration sensible des coefficients d’exploitation
- Un alourdissement du coût du risque
Le coefficient d’exploitation moyen du secteur est de 28.30% en 2025 contre 33.19 % en 2024
Le coefficient d’exploitation moyen des banques publiques est de 26.01% et celui des banques privées de 35.75 %
Ce décalage trouve probablement sa genèse dans les politiques salariales et dans le montant des investissements informatiques qui sont différents entre les deux segments.
Le coût du risque est en très forte hausse à 215.56 milliards de DZD contre 155.63 milliards pour l’exercice précédent
Le coût du risque est de 192.3 milliards pour les banques publiques soit 32.90 % de leur PNB
Il est de 23.25 milliards pour les banques privées soit 12.95 % du PNB avec une très forte amplitude entre les banques. Le coût du risque est clairement plus élevé pour les banques qui déploient un modèle plus orienté vers les PME, TPE et Pros que celles qui restent focalisées sur une clientèle de multinationales ou de top-tiers locaux.
Le cout du risque reste le souci majeur de notre marché bancaire. Il est le principal souci de nos banques publiques ;
A noter qu’au niveau des banques privées, ce cout du risque nous apparaît comme largement sous-estimé avec la pratique notoirement connue du « reprofilage de complaisance » qui permet à certaines banques d’éviter artificiellement la classification des créances et donc leurs provisionnements.
Nous prévoyons deux grandes tendances pour les années à venir :
- Un ralentissement de la croissance du marché qui obligera les banques à gagner des parts de marché pour continuer à croître : d’où l’importance de l’innovation et de la qualité de service.
- Une part de marché en croissance pour les banques islamiques actuelles et à venir.
Pour affiner la compréhension de notre marché bancaire, le rapport ABIX 2026 et la plateforme interactive produite par notre partenaire le Cabinet TADJEDDINE & PARTNERS deviennent des outils incontournables.
(*) Expert et Formateur en Finance & Banque
Tiré du rapport ABIX 2026 édité par TADJEDDINE & PARTNERS

lesenjeuxeco
La rédaction des Enjeux Eco couvre l’actualité économique nationale et internationale.
Tous ses articles →